
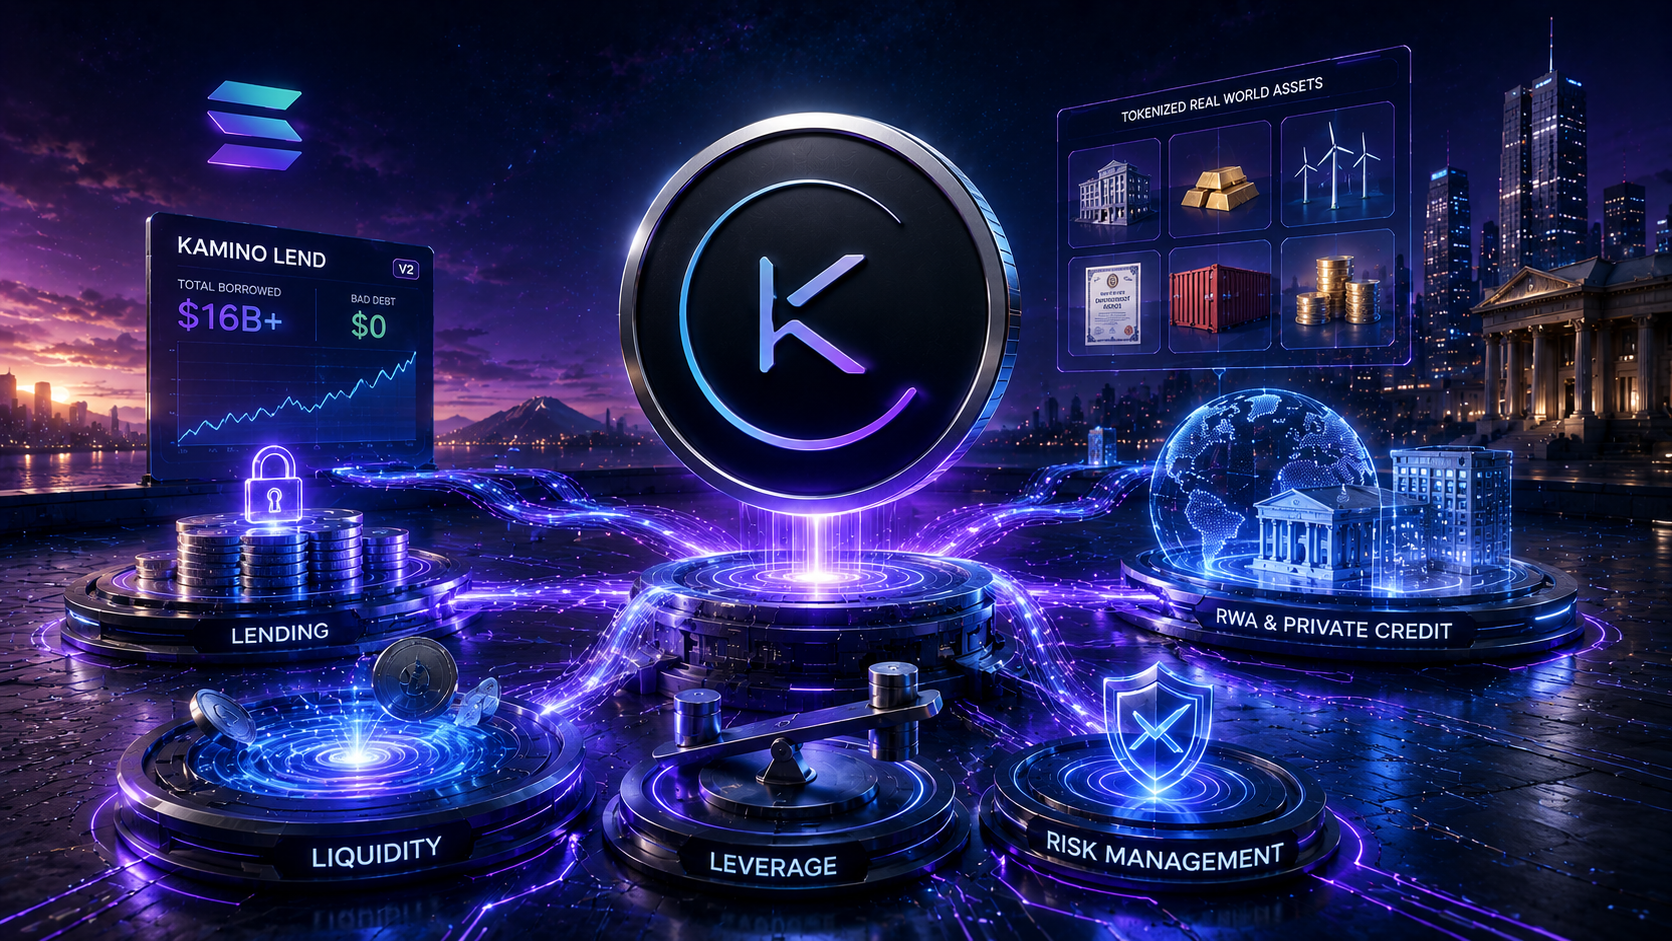
| 📊 Como investir em KMNO hoje Kamino DeFi Solana, dados atualizados em 29/07/2026 Preço KMNO hoje: ~$0.018 | Market Cap: ~$96.3M | Ranking: #349 CoinMarketCap ATH histórico: $0.2478 (15/dez/2024) | Queda do ATH: ~92.7% Supply Circulante: ~5.33B KMNO | Supply Total: 10B KMNO | MC/FDV: ~53% Fees anualizadas (DeFiLlama trailing): $76.16M | Receita protocolo: $11.5M TVL atual: ~$1.7B (concentrado em Kamino Lend V2) Empréstimos emitidos all-time: $16B com zero bad debt NOVO: Rebranding dezembro/2025 com seis produtos novos focados em RWA e crédito institucional NOVO: Kamino Lend V2 com Gauntlet, Chaos Labs e outros como vault curators independentes NOVO: Integração com Jupiter para tokenized equities RISCO ATIVO: unlock de 229M KMNO em abril/2026 pressionou o preço; próximos unlocks a monitorar RISCO ATIVO: USDC markets atingiram 100% de utilização em abril/2026, estresse de liquidez |
Por Que Esta Análise Existe Agora
Como investir em KMNO hoje é uma pergunta com uma resposta que mudou fundamentalmente em dezembro de 2025, mas que o mercado ainda não processou. O preço diz $0.018. O produto diz que o Kamino é o maior protocolo de lending do Solana por TVL, com $16 bilhões em empréstimos emitidos ao longo de sua existência e zero bad debt, um histórico que nenhum outro protocolo de lending pode apresentar nessa escala.
Em julho de 2026, a tese do KMNO é um estudo de caso sobre como o mercado cripto às vezes precifica o trauma recente em vez dos fundamentos futuros. O ATH foi em dezembro de 2024. O unlock de abril de 2026 pressionou o preço. Os mercados de USDC atingiram 100% de utilização nesse mesmo mês, gerando manchetes de estresse. O preço colapsou de $0.25 para $0.018. E durante tudo isso, o protocolo não perdeu um centavo de usuário e lançou seis produtos novos voltados para o segmento que está crescendo mais rápido em todo o DeFi: ativos reais tokenizados e crédito institucional.
Esta análise documenta por que esse desconto existe, se ele é justificado, e o que precisaria mudar para que o mercado o reduzisse.
O Que é o Kamino: A Arquitetura que Unificou Lending, Liquidez e Leverage no Solana
O Kamino começou em agosto de 2022 como um protocolo de automated liquidity vaults, ajudando usuários a gerenciar posições de liquidez concentrada em DEXs do Solana sem a complexidade técnica que esse processo normalmente exige. Os vaults recebem depósitos, gerenciam automaticamente as ranges de preço e recompõem as fees ganhas. Isso era o produto original, e era bom.
Em 2023, o Kamino adicionou o Kamino Lend, um mercado de empréstimos que usava as posições de LP como colateral. Em vez de depósitos ociosos, os kTokens gerados pelos vaults podiam ser usados para tomar emprestado outros ativos. Essa integração vertical foi o diferencial que o separou de protocolos de lending genéricos: o colateral não estava parado, estava gerando yield simultaneamente.
O Kamino Lend V2, lançado com o rebranding de dezembro de 2025, aprofundou essa arquitetura. Introduziu vault curators independentes, especialistas de risco externos como Gauntlet e Chaos Labs que gerenciam vaults com estratégias próprias de parâmetros de risco. O modelo replica o que a Morpho Blue fez no Ethereum: separação entre o protocolo base e a curadoria de risco, com múltiplos curadores competindo pela preferência dos depositantes. O resultado são 17 vaults ativos com perfis de risco distintos, desde conservador até agressivo, cada um gerenciado por um especialista externo com reputação na linha.
O saldo de tudo isso: o Kamino unificou lending, liquidity e leverage em um único protocolo com interface coesa. O usuário deposita, usa como colateral, toma emprestado, e gerencia tudo no mesmo lugar. No Solana, onde velocidade e baixo custo permitem estratégias que seriam impraticáveis no Ethereum, isso se traduziu em $16 bilhões em empréstimos ao longo da história do protocolo, sem um único evento de bad debt documentado.
O Pivot de Dezembro de 2025: De Yield Farming para Crédito Institucional
O rebranding de dezembro de 2025 não foi cosmético. O Kamino lançou seis produtos novos que redefiniram seu mercado endereçável: Fixed-Rate Loans, Private Credit Vault, RWA DEX, integração com Chainlink para feeds de preço de ativos regulados, integração com Anchorage para compliance de custódia institucional, e uma parceria com Jupiter para tokenized equities.
O Fixed-Rate Loans atende uma demanda real que o lending variável não conseguia suprir: empresas e gestoras que precisam de custo de capital previsível para planejar operações não podem usar um protocolo onde a taxa muda a cada bloco. Uma taxa fixa de 8% por 90 dias permite planejamento. Uma taxa variável de 4% a 45% dependendo da utilização não permite.
O Private Credit Vault cria um pool de empréstimos com KYC e compliance integrados via Anchorage, onde gestoras institucionais podem depositar colateral regulado e tomar emprestado a taxas negociadas privadamente. É o equivalente DeFi de um fundo de crédito privado, mas com settlement on-chain, transparência de reservas em tempo real e liquidez potencialmente superior.
O RWA DEX permite a troca de ativos do mundo real tokenizados, como Treasuries e outros instrumentos de renda fixa, diretamente no Solana. Com a integração de Chainlink para oracles de preço de ativos regulados, os feeds são verificáveis e auditáveis, o que é o requisito mínimo para qualquer instituição usar o produto em produção.
A integração com Jupiter para tokenized equities é o mais especulativo dos seis produtos: permite que ações tokenizadas de empresas americanas sejam usadas como colateral no Kamino Lend. Se escalado, isso cria uma ponte entre o mercado de capitais tradicional e o DeFi do Solana que nenhum outro protocolo tem.
O que todos esses produtos têm em comum é que não geram fees significativas hoje. Estão em fase de construção de pipeline de clientes institucionais, um processo que leva 12 a 24 meses por ciclo de venda. O mercado precificou o Kamino como se esses produtos não existissem, ou como se nunca fossem gerar receita. A tese contrária é que pelo menos um deles vai escalar, e quando isso acontecer, o P/F atual de 8.4x sobre fees existentes vai parecer muito barato.
Os Dados On-Chain que o Mercado Está Ignorando
| Métrica | Valor em 29/jul/2026 | Contexto |
| Preço KMNO hoje | ~$0.018 | CoinMarketCap e CoinGecko, 29/07/2026 |
| Market Cap | ~$96.3M (#349) | FDV de $180M. MC/FDV de ~53% |
| Supply Circulante | ~5.33B KMNO | 53.3% do supply total de 10B |
| ATH | $0.2478 (15/dez/2024) | Queda de 92.7% do pico |
| Fees anualizadas (trailing) | $76.16M | DeFiLlama trailing year |
| Receita protocolo anualizada | $11.5M | 15.1% das fees totais |
| TVL Kamino Lend | ~$1.7B | Concentrado em Lend V2 |
| Empréstimos all-time | $16B | Zero bad debt |
| P/F ratio (market cap / fees) | ~1.3x | Um dos mais baixos desta série |
| Vault curators ativos | Gauntlet, Chaos Labs e outros | 17 vaults com perfis de risco distintos |
| Integração Jupiter tokenized equities | Ativa | Ações americanas como colateral no Solana |
| Integração Anchorage | Compliance institucional | Custódia regulada para Private Credit Vault |
| Volume 24h | ~$2.47M | Bybit, Binance e outras |
A Matemática do P/F de 1.3x: O Dado Mais Importante
O Kamino tem um P/F ratio de aproximadamente 1.3x usando as fees anualizadas do trailing year de $76.16M sobre o market cap de $96.3M. Isso é extraordinariamente baixo para qualquer protocolo DeFi com TVL acima de $1B.
Para contextualizar: o PENDLE, analisado anteriormente nesta série, tem P/F de 17x e é considerado um dos protocolos mais subvalorizados do DeFi. O AAVE tem P/F de 4.5x usando fees trailing e é apontado como blue chip descontada. O Kamino tem P/F de 1.3x com fees reais, produto em produção e zero bad debt em $16B de volume.
A explicação para esse desconto não é difícil de encontrar: 92.7% de queda do ATH, unlock relevante de 229M KMNO em abril de 2026, mercados de USDC em 100% de utilização no mesmo mês, e a percepção de que o Solana como ecossistema é mais volátil e menos institucional que o Ethereum. Esses fatores são reais. A questão é se eles justificam um desconto de 90% em relação ao P/F médio dos peers.
| A comparação que define a tese Kamino: $76.16M em fees anualizadas, $96.3M de market cap, P/F de 1.3x. Aave: $350.5M em fees anualizadas, $1.56B de market cap, P/F de 4.5x trailing. Se o Kamino tivesse o mesmo P/F que o Aave (4.5x sobre fees de $76M): market cap de $342M, preço de ~$0.064. Se tivesse o P/F do Pendle (17x): market cap de $1.3B, preço de ~$0.244. A convergência para a média histórica de protocolos DeFi de qualidade similar (P/F de 8 a 12x) implicaria preço de $0.11 a $0.17 com as fees atuais. Para o Kamino chegar a $0.05, o mercado precisaria apenas dobrar seu P/F de 1.3x para 2.6x. Isso não exige crescimento de receita, apenas normalização de múltiplo. |
Os Riscos Reais: O Que Mantém o KMNO a $0.018
Risco 1: Supply de 10 Bilhões com 47% Ainda não Circulante
Com 5.33B em circulação e 10B de supply total, o KMNO tem 4.67B de tokens ainda a serem distribuídos. O unlock de 229M em abril de 2026 foi suficiente para pressionar o preço de forma relevante. O cronograma completo de vestings não está publicamente documentado em detalhe suficiente para projetar com precisão o fluxo de novas emissões. Isso é o maior risco estrutural do token: uma série de eventos de cliff que sistematicamente comprimem o preço nos primeiros dias após cada unlock, independentemente dos fundamentos do protocolo.
Risco 2: Dependência do Ecossistema Solana
O Kamino opera exclusivamente no Solana. Em períodos de stress do ecossistema, como a queda de confiança que seguiu o hack cross-chain de abril de 2026, os outflows do DeFi do Solana afetam o Kamino de forma desproporcional. O episódio de USDC markets em 100% de utilização nesse período foi um sinal de estresse real: quando todos os depositantes querem sair ao mesmo tempo, mesmo um protocolo sem bad debt enfrenta crise de liquidez. O Kamino sobreviveu, mas o evento é um lembrete de que concentração em uma única blockchain cria risco sistêmico que diversificação entre chains elimina.
Risco 3: Receita de Protocolo Baixa em Relação às Fees Totais
Das $76.16M em fees anualizadas, apenas $11.5M chegam ao protocolo como receita. A diferença, $64.66M, vai para depositantes, vault curators e outros stakeholders. Uma taxa de captura de 15.1% é baixa em relação a protocolos como o AAVE, que retém uma fatia maior. Isso não é defeito de design, é escolha deliberada para atrair liquidez competindo com protocolos que pagam mais para fornecedores. Mas significa que o buyback e o valor acumulado ao KMNO são calculados sobre $11.5M, não $76M.
Risco 4: Pivot Institucional com Adoção Ainda Não Comprovada
Os seis produtos lançados em dezembro de 2025 são promissores. Mas em julho de 2026, nenhum deles gerou volume documentado e publicamente verificável que mude a curva de receita de forma mensurável. O Private Credit Vault, o Fixed-Rate Loans e o RWA DEX estão em fase de construção de pipeline comercial. O ciclo de vendas institucional leva 18 a 36 meses. O mercado tem zero paciência para essa timeline, o que explica parte do desconto atual.
Risco 5: Competição Crescente no Solana
O Kamino já não é o único protocolo de lending relevante no Solana. Jupiter Lend, com $954M em TVL, Maple Finance com $2.46B, Loopscale com $92M e outros estão crescendo no mesmo ecossistema. O Kamino mantém liderança por TVL de lending nativo, mas a margem está comprimindo. Em ecossistemas de blockchain, a tendência de concentração no líder existe mas não é garantida quando concorrentes têm backing forte e produto comparável.
| Risco | Nível | Status Jul/2026 |
| Supply de 10B com 47% não circulante | ALTO | Unlock de abr/2026 pressionou preço. Cronograma completo não transparente. |
| Dependência exclusiva do Solana | ALTO | Crise de abr/2026 mostrou fragilidade. Sem plano de expansão cross-chain documentado. |
| Taxa de captura de receita baixa (15.1%) | MÉDIO | Escolha deliberada para competir por liquidez. Limita valor acumulado ao token. |
| Pivot institucional sem adoção comprovada | MÉDIO-ALTO | Seis produtos novos, nenhum com volume público documentado que mude a curva de receita. |
| Competição crescente no Solana | MÉDIO | Jupiter Lend, Maple Finance e outros comprimindo market share. |
| Beta de mercado altcoin | ALTO | Protocolo small cap em cadeia com beta elevado. Bear market = queda desproporcional. |
| Concentração de TVL em poucos ativos | MÉDIO | USDC markets em 100% de utilização em abr/2026 revelou concentração de risco. |
Como Comprar KMNO Hoje
O KMNO tem liquidez razoável para seu tamanho de market cap. Está disponível nas principais exchanges globais e tem volume diário de $2.47M, suficiente para posições individuais de até $200K sem slippage relevante.
| Exchange | Par | Observação |
| Binance | KMNO/USDT | Maior volume global. Principal exchange do KMNO. |
| Coinbase | KMNO/USD | Acesso americano. Volume relevante. |
| Bybit | KMNO/USDT | Alta liquidez, popular entre traders. |
| Kraken | KMNO/USD | Boa reputação regulatória. |
| Gate.io | KMNO/USDT | Opção adicional com volume relevante. |
Para quem quer participar do ecossistema além da compra do token: o Kamino pode ser acessado diretamente em kamino.finance para depósitos, empréstimos e vault strategies. O protocolo oferece yield em USDC, SOL, cbBTC e outros ativos sem necessidade de comprar KMNO, com as taxas variando conforme a utilização de cada mercado.
Análise de Valor Justo Atualizada
| Cenário | Horizonte | Gatilho | Preço KMNO | Market Cap | Upside vs. $0.018 |
| Bear (unlocks pressionam, Solana DeFi comprime) | 0 a 6 meses | Novo unlock grande sem absorção + outflow Solana | $0.008 a $0.013 | $42M a $69M | -28% a -56% |
| Base (P/F normaliza para 4x, pivot começa a gerar receita) | 6 a 18 meses | Private Credit Vault atinge $100M+ em empréstimos | $0.03 a $0.06 | $159M a $319M | +67% a +233% |
| Bull (pivot RWA escala, P/F 8x) | 18 a 36 meses | Institutional credit vault com $500M+ em volume | $0.08 a $0.15 | $426M a $798M | +344% a +733% |
| Ultra Bull (Kamino = Aave do Solana) | 2028 a 2030 | Fees $200M+, receita $30M+, P/F 12x | $0.30 a $0.60 | $1.6B a $3.2B | +1.567% a +3.233% |
O Que o Investidor Blindado Faz Com Essa Informação
| Para quem está considerando entrar agora O KMNO está 92.7% abaixo do ATH com P/F de 1.3x sobre fees reais, zero bad debt em $16B de volume histórico, e seis produtos novos voltados ao segmento de maior crescimento do DeFi. O desconto em relação a peers é o mais extremo desta série. O risco de queda para $0.008 existe se novos unlocks acontecerem sem absorção institucional e o Solana sofrer outro evento de stress sistêmico. A estratégia adequada: posição de 1% a 3% do portfólio cripto dado o risco de supply e dependência de uma única chain. DCA nas quedas abaixo de $0.015. Horizonte mínimo de 18 meses para dar tempo ao pivot institucional de produzir dados de receita verificáveis. |
| O que monitorar nos próximos 90 dias Private Credit Vault: qualquer anúncio de cliente institucional com volume acima de $50M é confirmação de que o pivot está gerando receita real. Receita mensal no DeFiLlama: meta de $1M+ por mês de receita de protocolo por 3 meses consecutivos indicaria que os 15.1% de captura estão crescendo em termos absolutos. Cronograma de unlocks: o próximo evento de cliff relevante precisa ser identificado com antecedência para dimensionar o risco de curto prazo. TVL de Kamino Lend V2: meta de $2.5B+ até outubro de 2026. Retorno ao range de pico de $3.2B de outubro de 2025 validaria recuperação do ecossistema. Jupiter tokenized equities: qualquer dado de volume de ações tokenizadas usadas como colateral no Kamino é evidência do caso de uso mais diferenciado do protocolo. |
| Quando a tese quebra Novo unlock de 500M+ KMNO sem anúncio de parceiro institucional simultâneo. Private Credit Vault não atinge $50M em empréstimos ativos até dezembro de 2026. Jupiter Lend ultrapassa o Kamino Lend em TVL por mais de 60 dias consecutivos. Novo evento de USDC markets em 100% de utilização com saques forçados. Receita de protocolo mensal cai abaixo de $500K por 60 dias consecutivos. |
Conclusão: O Desconto Mais Extremo da Série com o Risco de Supply Mais Alto (como investir em KMNO hoje Kamino DeFi Solana)
O KMNO está a $0.018 com P/F de 1.3x e zero bad debt em $16B de empréstimos históricos. Nenhum outro protocolo desta série combina esse nível de desconto com esse histórico de execução.
E também nenhum outro protocolo desta série tem 47% do supply ainda a ser distribuído sem cronograma completamente transparente, dependência exclusiva de uma única blockchain que já mostrou fragilidade sistêmica, e seis produtos novos que prometem receita institucional mas ainda não entregaram dados verificáveis.
O KMNO é o ativo de maior assimetria de risco e retorno desta série. O cenário base implica +233% de upside com apenas normalização de múltiplo. O cenário bear implica -56% se unlocks e stress de ecossistema coincidirem. Quem entra precisa ter convicção no pivot institucional e paciência para um ciclo de 18 a 24 meses.
Se o Private Credit Vault atingir $100M em empréstimos ativos até o final de 2026, a tese está se confirmando. Se não atingir, o mercado vai ter razão em precificar o Kamino como um protocolo de lending genérico em uma única chain com supply problemático.
Descubra seu Perfil de Investidor Bitcoin
| ⚠️ Aviso legal Este artigo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento. O autor pode possuir posições no ativo analisado. Criptoativos são ativos de alto risco e volatilidade extrema. Faça sempre seu próprio research (DYOR). Dados verificados em 29/07/2026 via: DeFiLlama, CoinMarketCap, CoinGecko, Messari, Gate.io, Kraken, MEXC, The Block. |
https://www.youtube.com/@BlindagemCripto