
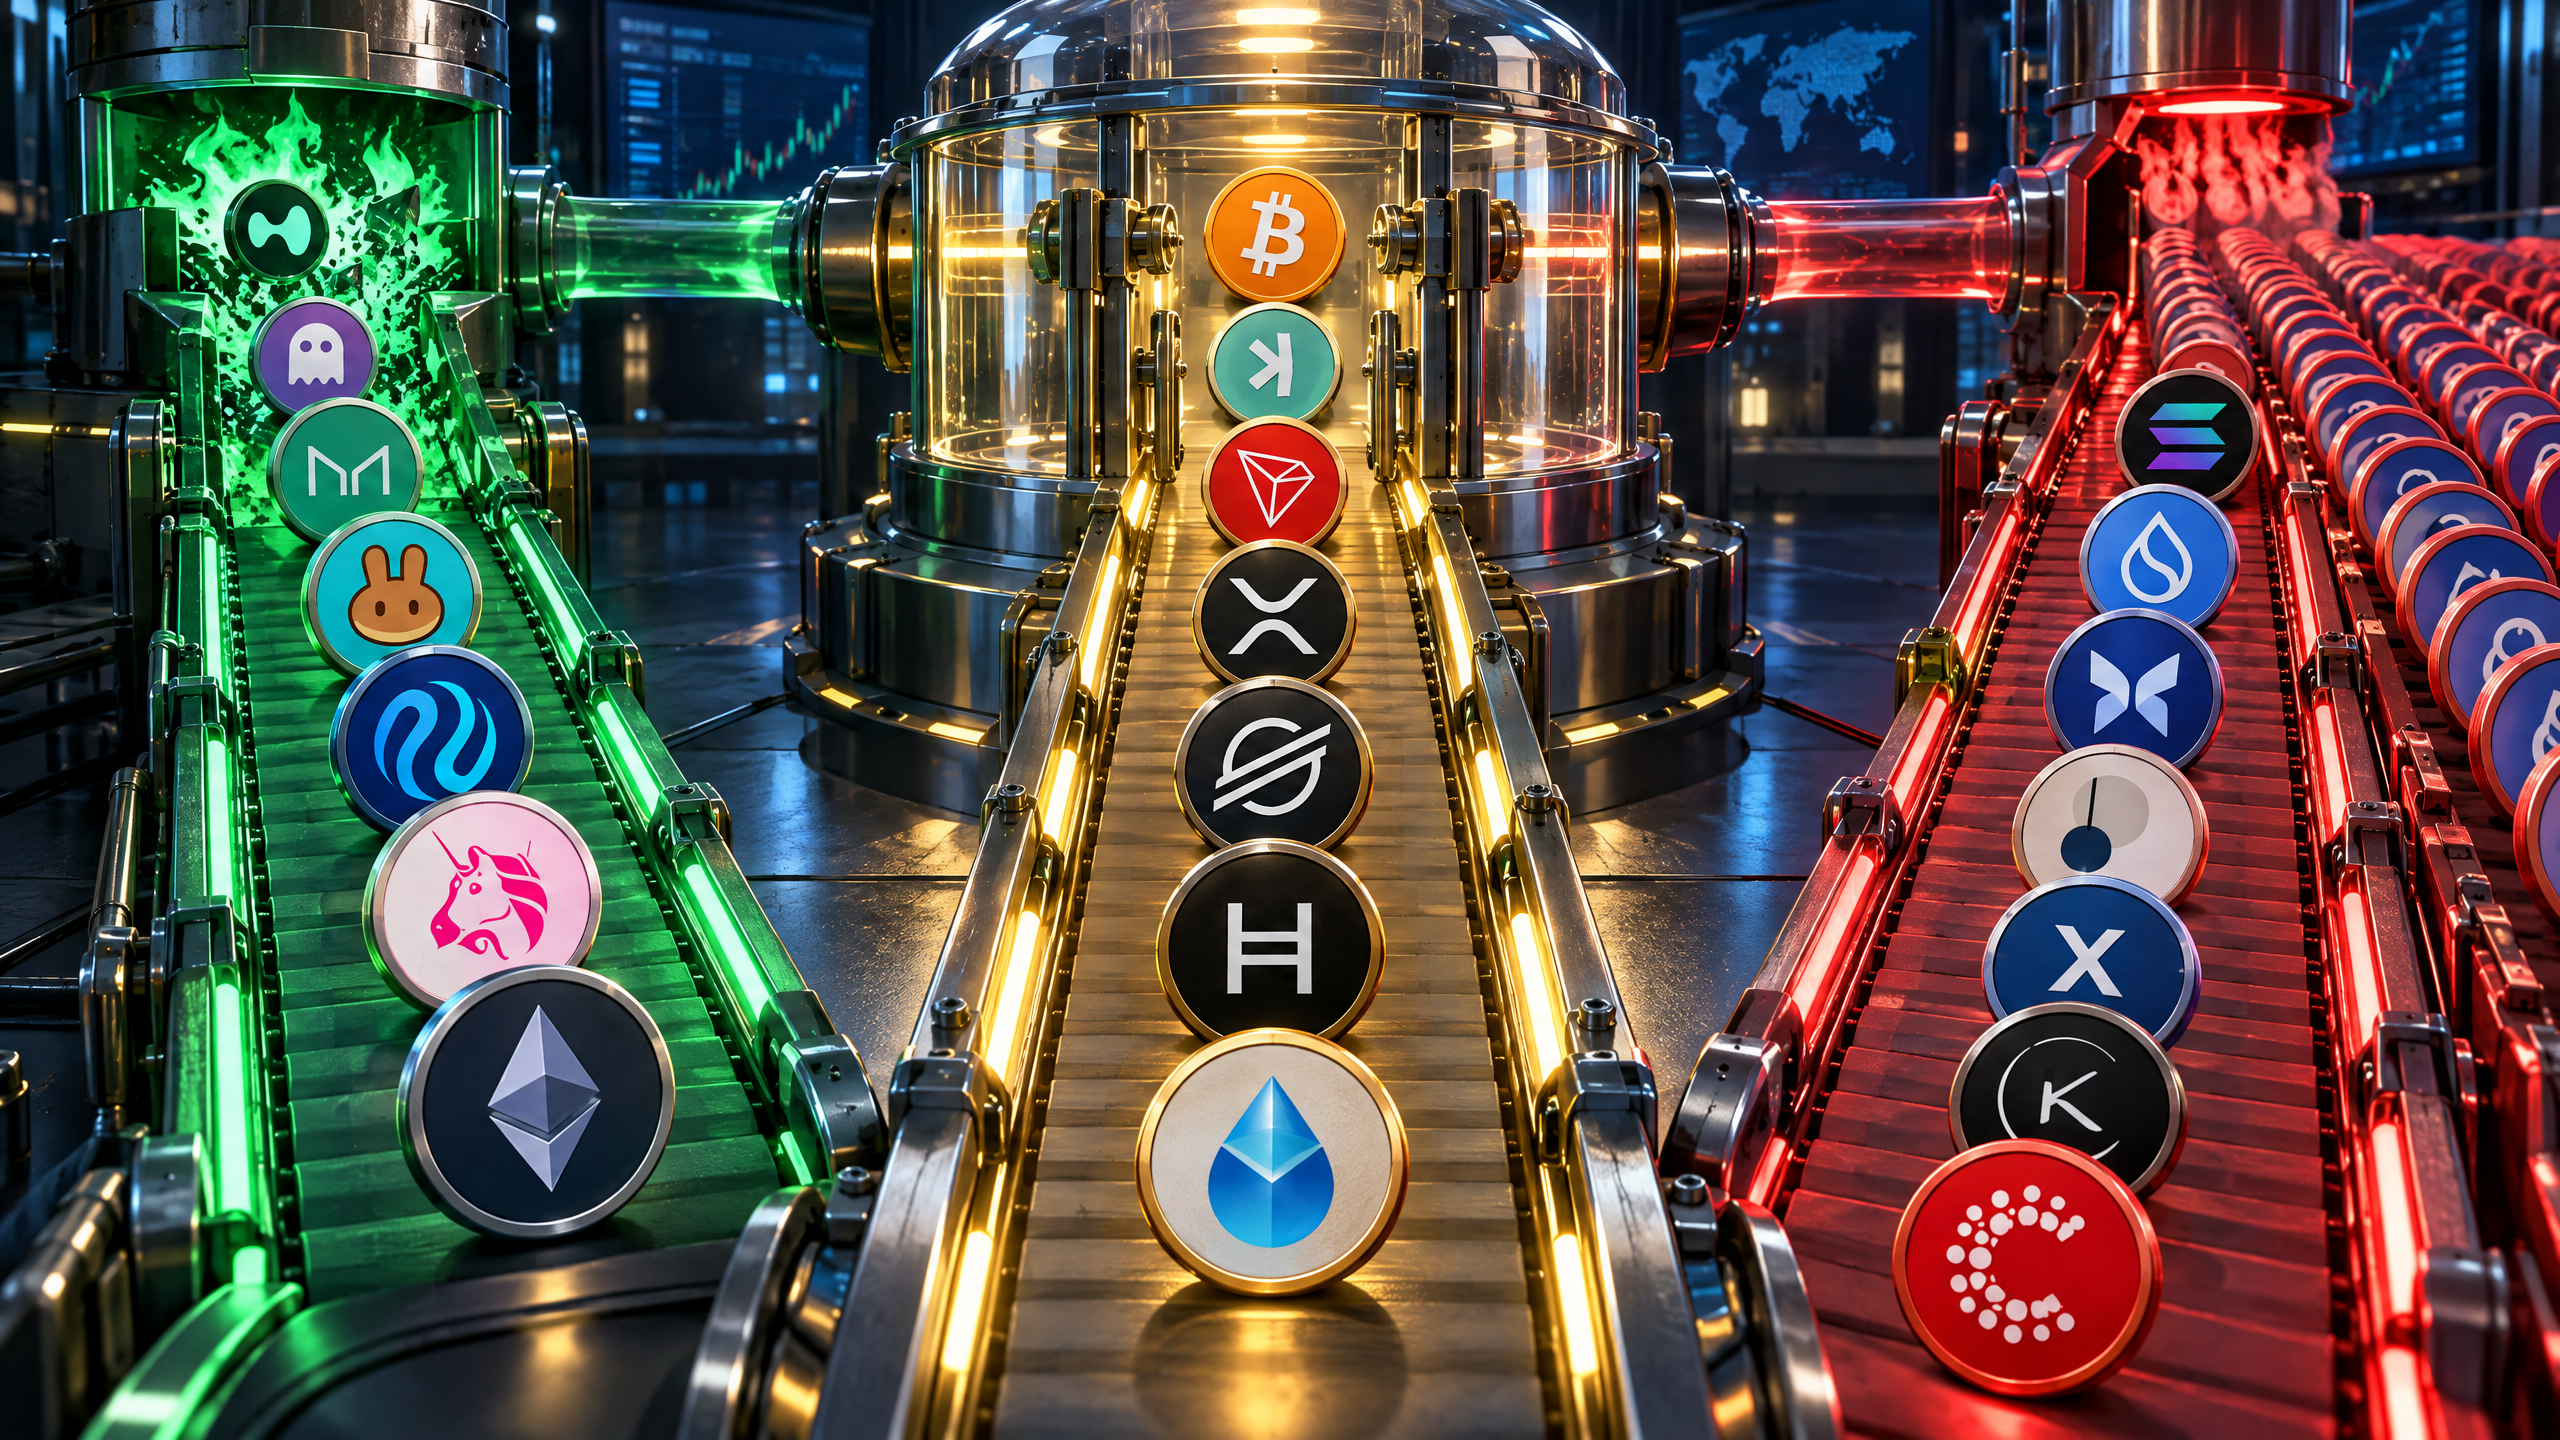
Inflação token cripto supply diluição investidor 2026: 21 ativos classificados. HYPE queima $638M no ano. CSPR tem 12% sem teto. Verde, amarelo ou vermelho: onde está seu ativo.
O Número que 90% dos Investidores de Cripto Nunca Verifica Antes de Alocar
A inflação média anual histórica do dólar é de 3,8%. A do real é de 6,5%. Qualquer pessoa que investe em renda fixa sabe que inflação corrói o valor dos ativos. E no mercado cripto, onde a volatilidade tende a ocupar toda a atenção, existe um mecanismo igualmente corrosivo que quase ninguém verifica antes de alocar: a inflação de supply do token.
O Bitcoin tem 1,6% de inflação ao ano. O Solana tem 3,7%. O Casper não tem teto de supply e tem 12% de inflação ao ano sem previsão de parar. Três ativos que todo mundo mistura, com impactos completamente diferentes no preço, no patrimônio e na estratégia de quem os detém. Essa não é uma diferença cosmética. É a diferença entre a barra que cada ativo precisa superar para que o seu capital cresça em termos reais.
Este artigo analisa 21 ativos cripto com dados verificados de setembro de 2026. Cada um recebe uma classificação simples: verde, para ativos onde o supply trabalha a seu favor; amarelo, para ativos sem nova emissão mas com riscos de oferta específicos; e vermelho, para ativos onde a diluição de capital acontece em silêncio e a barra para o preço subir é mais alta do que parece.
A Fábrica de Tokens: Os Quatro Tipos que Definem Tudo
Em cripto, existem quatro tipos de fábricas de token, e identificar o tipo antes de alocar é o passo mais importante que qualquer investidor pode dar antes de qualquer análise de preço ou de fundamento.
A fábrica permanente emite tokens continuamente sem teto definido. O suprimento cresce indefinidamente. Para o preço subir, a demanda precisa superar constantemente a nova oferta que chega ao mercado todo dia. Exemplos: Casper, Solana, Tron e Ethereum, cada um com taxas e mecanismos de compensação diferentes.
A fábrica programada para fechar emite tokens com cronograma decrescente e teto definido. A máquina desacelera e um dia para. A escassez é matematicamente garantida. Exemplos: Bitcoin com halving a cada quatro anos e Kaspa com sua curva cromática de emissão que está chegando ao fim.
A fábrica reversa não emite, destrói. Em vez de criar novos tokens, ela compra tokens no mercado aberto com receita real do protocolo e os queima permanentemente. O supply diminui com o tempo. Cada token que sobra vale uma proporção maior do total. Exemplos: Hyperliquid, Aave, MakerDAO e PancakeSwap, os ativos do grupo verde desta análise.
A fábrica escondida é a mais traiçoeira. Sem emissão nova de bloco, mas com uma tesouraria gigante nas mãos de uma fundação, empresa ou consórcio que pode liberar tokens para o mercado a qualquer momento por decisão humana, não por código imutável. Exemplos: XRP com o escrow da Ripple, XLM com os 15,2 bilhões da SDF e HBAR com os 6,6 bilhões do Council. A inflação não está no código, está numa decisão que pode chegar sem aviso.
Grupo Verde: Os Ativos Onde o Supply Trabalha a Seu Favor
O grupo verde reúne os ativos onde o supply está encolhendo ativamente, ou tem mecanismo verificável on-chain que está nesse caminho. São os ativos onde o protocolo compra junto com o investidor todo dia, independente do sentimento do mercado.
HYPE, Hyperliquid: O Caso Mais Agressivo de Deflação em Cripto
Em setembro de 2026, o Hyperliquid é responsável por $370 milhões dos $638 milhões totais de buybacks de cripto no ano, 58% de todo o mercado, segundo dados da Allium Labs citados pelo Financial Times.
O mecanismo é automático: 97% a 99% de todas as taxas do protocolo vão para o Assistance Fund, que compra HYPE no mercado aberto e o queima permanentemente. Em 6 de setembro de 2026, foram queimados 9.730 tokens valendo $829 mil em 24 horas. O valor cumulativo dos tokens queimados chegou a $4,14 bilhões ao preço de mercado de setembro, ainda que esse número não reflita o custo real de aquisição.
A receita projetada para 2026 é de $193 milhões com $527 mil de buyback diário, segundo o modelo AQA v2. O Hyperliquid gerou $857 milhões em fees em 2025 e foi um dos poucos protocolos cripto com resultado positivo real naquele ano. Três ETFs spot americanos (Bitwise BHYP, 21Shares THYP e Grayscale HYPG) e 30 instituições com $75 milhões em ETFs de HYPE completam o quadro de adoção. Para o investidor, o impacto é direto: a cada transação processada pelo Hyperliquid, menos HYPE existem no mundo. A pressão compradora é estrutural e diária.
AAVE, Aave: O Buyback Automático e Imutável
Desde 28 de junho de 2026, o Aavenomics 3.0 embutiu no protocolo um mecanismo de buyback automático e imutável. Aproximadamente 292 AAVE são comprados do mercado aberto todo dia com receita real do protocolo. Sem votação. Sem comitê. Sem possibilidade de pausa sem aprovação do DAO.
Com 205.000 tokens recomprados desde o lançamento e receita anualizada de $48 milhões, o Aave entrega o mais próximo de dividendo automático que o DeFi já produziu. Com 96,4% do supply em circulação e praticamente sem nova emissão, cada token comprado é deflação líquida real.
MKR, Sky (ex-MakerDAO): A Queima Mais Antiga do DeFi
O MakerDAO opera buyback e queima de tokens com receita de protocolo desde 2021. O supply foi de 1 milhão para aproximadamente 880 mil tokens, queda verificável on-chain. A receita anualizada de $166 milhões financia esse programa de forma consistente. Cada crise de mercado que não destruiu o protocolo resultou em menos tokens disponíveis para o próximo ciclo. O supply que desaparece não volta.
CAKE, PancakeSwap: 34 Meses Consecutivos de Supply Negativo
O PancakeSwap está no 34º mês consecutivo de supply negativo, mais CAKE queimado do que emitido. A meta é de 4% de deflação ao ano e redução de 20% do supply total até 2030. Em janeiro de 2026, o cap foi reduzido de 450 milhões para 400 milhões de tokens, tornando a escassez estrutural e não apenas operacional. Receita anualizada de $49 milhões financia o mecanismo. A pressão vendedora de emissão foi superada pela queima há quase três anos.
INJ, Injective: A Queima Mais Elegante entre os Menores
100% das fees do Injective entram em leilão mensal para comprar e queimar INJ. 6,85 milhões de tokens foram destruídos desde o lançamento, 6,8% do supply total. Com supply próximo do teto de 100 milhões e 50% do supply em staking reduzindo o float disponível, cada token queimado representa uma fração maior do total. A escala ainda é limitada em termos absolutos, mas o mecanismo é impecável.
UNI, Uniswap: Buyback Ativo com Potencial de Escala
O buyback do Uniswap está ativo desde dezembro de 2025 com receita anualizada de $67 milhões. A maior parte das fees vai para provedores de liquidez, então o buyback é uma fração menor do que em outros verdes. Com 77% do supply em circulação e sem nova emissão relevante, existe pressão compradora real, ainda que a mais fraca entre os verdes. A expansão multi-chain é o catalisador mais importante para escalar o volume de buyback.
ETH, Ethereum: O Mais Sofisticado de Todos
O Ethereum tem emissão de 0,23% ao ano de tokens novos e o EIP-1559 queima a base fee de cada transação. Em alta atividade de rede, bull market, DeFi aquecido, a queima supera a emissão e o ETH se torna deflacionário. Em baixa atividade, como em parte de 2026, a emissão supera levemente a queima. Desde 2021, 4,6 milhões de ETH foram destruídos.
O ETH é um dos poucos ativos no mundo cujo comportamento de supply muda com a economia que o usa. Com o Glamsterdam planejado para H2/2026 incluindo based rollups e ePBS que podem redirecionar MEV e blob fees de volta para o L1, a tendência deflacionária pode se firmar estruturalmente.
Grupo Amarelo: Sem Nova Emissão, Mas Com um Cofre que Precisa de Monitoramento
O grupo amarelo é o mais mal compreendido. A maioria dos investidores vê ‘sem emissão nova’ e acha que está livre de qualquer risco de supply. Não está. O risco não está no código. Está numa decisão humana que pode chegar sem aviso, ou numa inflação previsível que, mesmo pequena, precisa ser incorporada na tese.
BTC, Bitcoin: Amarelo por Virtude, Não por Risco
O Bitcoin é o único do grupo amarelo que está aqui por razão positiva. A inflação de 1,6% ao ano é real, mas decrescente, programada e matematicamente imutável. O Halving de 2028 vai cortar para 0,8%. Até 2140, a emissão será zero. Não existe cofre escondido. Não existe fundação que pode vender. Cada Bitcoin que existe foi minerado competitivamente. A demanda institucional via ETFs, com mais de $130 bilhões em AUM em setembro de 2026, absorve mais do que toda a emissão anual. A inflação de 1,6% é irrelevante comparada ao fluxo de compra estrutural atual.
KAS, Kaspa: A Inflação Que Está Se Extinguindo em Tempo Real
95,4% do supply já está em circulação. A emissão via mineração está chegando a zero ao longo de 2026. Sem vesting de insiders. Sem fundação com cofre. Sem VC para sair. O Toccata hard fork de junho de 2026 adicionou programabilidade à rede. Se o DeFi crescer na rede Kaspa, a demanda por KAS aumenta exatamente quando a emissão chega a zero. Essa é a assimetria mais interessante do grupo amarelo.
TRX, Tron: O Deflacionário que Virou Levemente Inflacionário
Até meados de 2025, o Tron queimava mais tokens do que emitia, supply caindo, pressão positiva. Em agosto de 2025, um corte de fees de 60% reduziu drasticamente o volume de queima. Em Q1/2026, o TRX voltou a ser levemente inflacionário, com 790 mil TRX a mais por dia, equivalente a 0,3% ao ano. Pequeno em percentual, mas o sinal mudou. A narrativa de TRX deflacionário não é mais precisa em setembro de 2026. Monitorar o volume de queima mensalmente é obrigatório para qualquer holder.
XRP: O Escrow que Define o Teto de Cada Rally
Zero nova emissão. Supply fixo desde o genesis. O problema é que a Ripple controla 39 bilhões de XRP em escrow, 39% de todo o supply, com liberações de até 1 bilhão por mês. Quanto libera, quanto vende e quanto recoloca no escrow é decisão humana sem cronograma rígido publicamente vinculante. Os 14,3 milhões de tokens queimados historicamente em fees são simbólicos comparados ao escrow. Em setembro de 2026, com o XRP a $2,25, qualquer anúncio de redução de liberação de escrow é bullish. Qualquer aceleração é pressão de venda. O risco é opaco por design.
XLM: A Tesouraria da SDF Como Teto Invisível
Zero nova emissão. 15,2 bilhões de XLM nas mãos da Stellar Development Foundation sem cronograma público vinculante. A SDF historicamente libera tokens em momentos de liquidez elevada, nos rallies. O Community Fund v7.0 de 2026 exige marcos verificáveis para liberações, o que é positivo. Mas sem prazo e sem limite obrigatório, cada rally do XLM precisa absorver a possibilidade de venda da SDF. É um teto invisível que se move com o preço.
HBAR: O Council como Amortecedor do Risco
Mesma lógica do XLM, mas com o Governing Council controlando 6,6 bilhões de HBAR. A diferença relevante é que o Council inclui Google, IBM, Deutsche Telekom e FedEx, entidades com interesses de longo prazo na rede e custo de reputação muito maior do que uma fundação anônima. A probabilidade de venda especulativa de curto prazo é menor. Mas o risco existe e não é precificável com exatidão sem cronograma público.
LDO, Lido: O Buyback que Pode Mudar o Grupo
Supply de 89,6% em circulação, sem nova emissão programada. O LDO caiu 97% do pico de 2024. Em março de 2026, a Lido propôs um buyback one-off de 8,5% do supply com 10 mil stETH do tesouro. Um programa recorrente está em discussão. Se aprovado, o LDO passa para o grupo verde. Se rejeitado, permanece aqui como governance sem mecanismo de captura de valor verificado. O resultado da votação do buyback recorrente é o catalisador mais importante para o LDO nos próximos três meses. Monitorar o Lido Research Forum semanalmente.
Grupo Vermelho: A Diluição que Acontece em Silêncio
Uma observação obrigatória antes de começar: estar no grupo vermelho não significa que o ativo vai cair. Significa que a barra para subir é mais alta. A demanda precisa crescer mais rápido do que a nova oferta que chega todo dia. Alguns ativos no grupo vermelho foram os de maior retorno de vários ciclos. A Solana é o exemplo mais claro. O investidor blindado não evita o grupo vermelho. Entra nele sabendo qual é a barra.
SOL, Solana: O Maior e Mais Conhecido do Grupo Vermelho
3,7% de inflação ao ano. Aproximadamente 60 mil SOL emitidos por dia para validadores e stakers. A queima de 50% das fees retira em torno de 1 a 2 mil SOL por dia, menos de 4% do que é emitido diariamente. O staking via Jito a 5,8% ao ano compensa o holder que participa ativamente.
Quem mantém SOL em exchange sem fazer staking perde 3,7% ao ano em participação relativa no supply total. Em bull markets, a demanda absorve facilmente a emissão e o preço sobe, como provado em 2024 e 2025. Em bear markets, 60 mil SOL novos por dia criam pressão vendedora constante de validadores que precisam cobrir custos operacionais. A desinflação de 15% ao ano caminha para 1,5% de emissão, mas ainda demora anos.
SUI, Sui: O Overhang de Supply Mais Relevante do Grupo
Com aproximadamente 4,075 bilhões de tokens circulando de um teto de 10 bilhões, menos da metade do supply máximo já está no mercado em setembro de 2026. Uma estimativa de crescimento de supply circulante da ordem de 17% nos próximos 12 meses é plausível, embora não seja taxa oficial fixa e não equivalha automaticamente a pressão vendedora direta, já que o staking reduz o float disponível. Para sustentar o preço, o crescimento de uso, TVL, receitas e demanda por gas da rede Sui precisam absorver uma parcela relevante dessas liberações. O teto de 10 bilhões limita a oferta no longo prazo, e a pressão de unlocks tende a cair com o tempo.
MORPHO, Morpho: O Overhang que Passou a Fase Mais Aguda
66% em circulação de 1 bilhão máximo. Os unlocks mais agressivos de 2025 passaram e a curva de supply achatou em 2026. Mas ainda existem 340 milhões de tokens para entrar no mercado até 2029, sem mecanismo de queima. A Standard Chartered tem target de $60 para 2030, pressupondo que o crescimento de TVL absorva os unlocks restantes. Em setembro de 2026, o pior da diluição passou. O que resta é pressão real, mas mais gerenciável do que em 2025.
PENDLE, Pendle: O Inflacionário que Pode Virar Deflacionário
As emissões de staking rewards ainda superam o buyback no nível atual de TVL de $1,2 bilhão. No pico de agosto de 2025, com $10,3 bilhões em TVL, a equação se invertia, com receita de $78 milhões anualizados criando pressão compradora real que superava as emissões. O PENDLE é um dos poucos ativos cujo perfil de inflação muda com o TVL. Monitorar o TVL mensalmente no DefiLlama é obrigatório. Se ultrapassar $3 bilhões de forma sustentada, o sinal muda.
XDC, XDC Network: O Overhang de 45%
55% do supply em circulação. 45% ainda vai entrar no mercado, com unlock previsto para 2027 sem transparência total sobre tamanho e destinatários. Fees próximas de zero como design de trade finance eliminam qualquer receita que pudesse criar pressão compradora. A tese do XDC é de uso real em trade finance com $100 milhões por dia via Liqi, mas a captura de valor pelo token é estruturalmente limitada. O unlock de 2027 é o maior risco de curto prazo. Em preço deprimido, vendedores de vesting criam pressão adicional exatamente quando o mercado está mais fraco.
KMNO, Kamino: 200 Milhões de Tokens Novos por Mês
48,6% em circulação de 1 bilhão máximo. Aproximadamente 200 milhões de tokens novos chegando ao mercado todo mês até abril de 2027. Holders Revenue confirmado em zero pelo DefiLlama, com receita de $11,5 milhões anualizados ficando na tesouraria da fundação sem buyback aprovado. Em setembro de 2026, o Kamino é o ativo com a pior relação entre emissão mensal e mecanismo de absorção desta lista. O protocolo pode crescer. O token pode não acompanhar enquanto o DAO não aprovar um buyback de escala relevante.
CSPR, Casper: O Caso Limite Sem Mecanismo Compensatório
Sem cap máximo. Inflação de 8 a 12% ao ano sem previsão de parar. O staking paga 11 a 13% nominal, mas com inflação de 8 a 12%, o rendimento real é de 0 a 5% ao ano, em condições ideais. Quem faz staking consegue apenas não ser diluído, não ganha acima da inflação. Quem não faz staking perde 8 a 12% ao ano em participação relativa no supply total, todo ano, indefinidamente. Sem mecanismo de queima.
Sem receita relevante de protocolo para criar pressão compradora. A matemática é direta: com 12% de inflação ao ano, em 5 anos o supply cresce 76%. Para o preço do CSPR dobrar em 5 anos, o market cap precisa crescer 252%, apenas para compensar a diluição e depois dobrar. Essa é a barra mais alta desta lista inteira.
O Mapa Completo: 21 Ativos, Verde, Amarelo ou Vermelho
| Token | Grupo | Inflação/Emissão | Mecanismo | Receita anualizada | O que monitorar |
| HYPE | 🟢 Verde | Supply caindo | Queima $527K/dia com fees | $193M projetado | asxn.io/hyperliquid, queima diária |
| AAVE | 🟢 Verde | ~0% (buyback > emissão) | 292 AAVE/dia automático | ~$48M | DeFiLlama, fees semanais |
| MKR (SKY) | 🟢 Verde | Supply -12% desde 2021 | Buyback desde 2021 | $166M | Etherscan, supply total |
| CAKE | 🟢 Verde | Deflação de -4%/ano | 34 meses de supply negativo | $49M | Pancakeswap, supply tracker |
| INJ | 🟢 Verde | 6,8% supply queimado desde launch | Leilão mensal de fees | Pequeno em escala | Injective Burn Dashboard |
| UNI | 🟢 Verde | Buyback ativo desde dez/2025 | Fração das fees | $67M | Uniswap governance, programa |
| ETH | 🟢 Verde* | 0,23% emissão; condicional | EIP-1559 queima base fee | N/A | Ultrasound.money, burn rate |
| BTC | 🟡 Amarelo | 1,6%/ano, decrescente | Halving 2028 → 0,8% | N/A | Nenhum cofre, risco mínimo |
| KAS | 🟡 Amarelo | Emissão chegando a zero | Supply 95,4% minerado | N/A | Kaspaexplorer, emissão residual |
| TRX | 🟡 Amarelo | 0,3%/ano inflacionário | Queima reduzida em 60% ago/25 | $318M | Messari, queima mensal |
| XRP | 🟡 Amarelo | Zero nova emissão | Escrow Ripple: 39B XRP | N/A | Ripple escrow reports mensais |
| XLM | 🟡 Amarelo | Zero nova emissão | SDF treasury: 15,2B XLM | N/A | Stellar Expert, carteiras SDF |
| HBAR | 🟡 Amarelo | Zero nova emissão | Council treasury: 6,6B HBAR | N/A | Council quarterly reports |
| LDO | 🟡 Amarelo | 89,6% circulante | Buyback proposto, pendente | N/A | Lido Research Forum, votação |
| SOL | 🔴 Vermelho | 3,7%/ano | 60K SOL/dia emitidos; queima 4% | N/A | Solscan, emissão diária |
| SUI | 🔴 Vermelho | ~17% supply circulante/12m | Sem mecanismo de queima | N/A | Suiscan, unlocks programados |
| MORPHO | 🔴 Vermelho | 34% restante até 2029 | Sem queima | N/A | Tokenomist, unlock schedule |
| PENDLE | 🔴 Vermelho | Emissões > buyback abaixo $3B TVL | Buyback dependente do TVL | $23.4M | DeFiLlama, TVL semanal |
| XDC | 🔴 Vermelho | 45% do supply fora de circulação | Fees perto de zero | N/A | XDC unlock schedule 2027 |
| KMNO | 🔴 Vermelho | 200M tokens/mês até abr/2027 | Sem buyback aprovado | $11,5M | DeFiLlama, Holders Revenue |
| CSPR | 🔴 Vermelho | 8 a 12%/ano SEM CAP | Zero mecanismo compensatório | Mínima | Messari CSPR, emissão anual |
O Que o Investidor Blindado Faz Com Esse Mapa
Vinte e um ativos. Três grupos. Um mapa que 90% dos investidores de cripto nunca consultou antes de alocar. As três regras que governam toda decisão a partir deste ponto são simples e verificáveis.
A primeira regra é verificar o grupo antes de qualquer alocação. Verde, amarelo ou vermelho? Dois minutos no Tokenomist ou no CoinMarketCap. Supply circulante dividido pelo supply máximo. Se estiver abaixo de 60%, pergunte onde estão os 40% restantes e quando saem. Se não houver cap máximo, calcule a taxa de emissão anual e compare com a receita de protocolo que poderia compensá-la.
A segunda regra é exigir receita real para ativos do grupo vermelho. A tecnologia sendo boa não é suficiente. A receita precisa ser alta o suficiente para criar pressão compradora que supere a nova oferta. O cálculo direto: se o ativo tem 5% de inflação ao ano e market cap de $1 bilhão, a receita de protocolo precisa de ao menos $50 milhões anualizados indo para buyback para neutralizar a diluição. Abaixo disso, o supply cresce mais rápido do que é removido.
A terceira regra é monitorar o cofre, não o protocolo, para ativos do grupo amarelo. Para XRP, os relatórios mensais da Ripple sobre o escrow. Para XLM, as carteiras da SDF no Stellar Expert. Para HBAR, os relatórios trimestrais do Council. Para LDO, o resultado da votação do buyback recorrente. O risco do grupo amarelo não está no código. Está numa decisão humana que pode chegar sem aviso.
Postura por Perfil de Investidor
O investidor conservador prioriza o grupo verde e o amarelo de qualidade. BTC, ETH, AAVE, HYPE, CAKE e MKR são os ativos onde o supply trabalha a seu favor ou não trabalha contra você de forma relevante. A barra para o preço subir é mais baixa. Em mercados laterais ou de queda, os verdes tendem a sofrer menos por ausência de pressão vendedora de emissão estrutural.
O investidor moderado pode incluir o grupo amarelo com monitoramento ativo. XRP, XLM, HBAR e SOL com staking obrigatório são a fronteira do grupo moderado. A inflação do SOL é compensada pelo staking Jito. A pressão do XLM é gerenciável com posição pequena e monitoramento da SDF. O TRX exige verificação mensal do volume de queima desde a mudança de sinal em 2025.
O investidor arrojado pode incluir o grupo vermelho com tamanho de posição adequado ao risco e consciência clara de que a barra para o preço subir é mais alta. O Solana passou de inflacionário para um dos ativos de maior retorno em vários ciclos. O PENDLE pode mudar de grupo se o TVL superar $3 bilhões. A diferença é que o investidor blindado sabe qual é a barra antes de entrar, não depois de perder.
| A frase que muda como você vê qualquer novo ativo ‘Onde está a fábrica de tokens, e quem controla o interruptor?’ Se o interruptor é o código imutável do protocolo: você tem previsibilidade. Se o interruptor é uma fundação, empresa ou DAO sem prazo: você tem risco humano. Se não tem interruptor e a fábrica nunca fecha: verifique se a receita é grande o suficiente para absorver o que sai. O investidor blindado não investe no ativo mais tecnicamente interessante. Investe no ativo onde a matemática do supply trabalha a seu favor, ou onde a receita é grande o suficiente para compensar quando não trabalha. |
Conclusão: A Tabela Mais Honesta do Mercado de Cripto em Setembro de 2026 (inflação token cripto supply diluição investidor 2026)
De 1 de janeiro a 25 de agosto de 2026, projetos cripto recompraram $638 milhões de seus próprios tokens. O Hyperliquid sozinho foi responsável por $370 milhões, 58% do total. O Aave recomprou mais de 205 mil tokens. O MakerDAO levou o supply de 1 milhão para 880 mil ao longo de anos. Esses são fatos verificáveis em dados on-chain públicos.
Na outra ponta, o Casper terá 76% a mais de tokens em circulação em cinco anos se a demanda ficar flat. O Kamino emite 200 milhões de novos tokens por mês sem mecanismo de absorção aprovado. O XDC tem 45% do supply ainda por entrar no mercado com unlock em 2027 sem transparência suficiente.
O mercado de cripto está cheio de análises de tecnologia, de equipe e de roadmap. Análises de supply são raras porque são menos emocionantes. Mas são as que definem a barra que cada ativo precisa superar para que o seu capital cresça em termos reais. Verde, amarelo ou vermelho: saber em qual grupo está o seu ativo antes de alocar é o passo mais simples e mais ignorado do processo de decisão de qualquer investidor.
Descubra seu Perfil de Investidor Bitcoin
| ⚠️ Aviso legal Este artigo é de caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento. Todos os ativos mencionados podem perder 70% a 100% do valor independente dos tokenomics. Taxas de emissão podem mudar por governança. Dados atualizados em 28/09/2026 via: Allium Labs, Financial Times, DefiLlama, Tokenomist, Messari, CoinGecko, AMINA Bank Research, KuCoin News. |
https://www.youtube.com/@BlindagemCripto